
 România are resurse regenerabile foarte bune și un potențial semnificativ pentru noi investiții, însă următoarea etapă a tranziției energetice nu va mai fi definită doar de instalarea unor capacități suplimentare de producție. Dezvoltarea unui sistem mai flexibil, eficient și bine interconectat, capabil să integreze volume tot mai mari de energie solară și eoliană, devine esențială, consideră Andrei Rapeanu, Country Manager Romania al EDP Renewables. Prezentă pe piața locală din 2009, EDP are în România un portofoliu de 570 MW instalați, în principal în proiecte eoliene și solare, și urmărește dezvoltarea de noi investiții pe termen lung. Potrivit managerului, valorificarea potențialului local depinde de predictibilitatea cadrului de reglementare, dezvoltarea infrastructurii de rețea, eficientizarea autorizării și integrarea producției regenerabile cu soluții de stocare și flexibilitate. La nivel global, Grupul EDP intenționează să adauge circa 5 GW de noi capacități regenerabile în perioada 2026-2028.
- Cum a evoluat piața energiei din surse regenerabile în ultimii ani, din perspectiva companiei dumneavoastră? Care sunt principalele tendințe pe care le remarcați?
- Piața energiei regenerabile din România a intrat într-o etapă nouă de dezvoltare. Dacă în urmă cu câțiva ani discuția era concentrată în principal pe potențialul de dezvoltare, astăzi vedem un număr important de proiecte care avansează spre construcție și operare, precum și un interes tot mai mare din partea investitorilor.
Din perspectiva noastră, una dintre cele mai vizibile tendințe este accelerarea dezvoltării energiei solare, alături de continuarea investițiilor în eolian si stocare. În același timp, piața începe să se maturizeze: nu mai discutăm doar despre instalarea de noi capacități, ci tot mai mult despre integrarea lor eficientă în sistem, accesul la rețea, flexibilitate, stocare și predictibilitatea veniturilor.
Vedem, de asemenea, o importanță tot mai mare a contractelor pe termen lung și a mecanismelor precum CfD-urile și PPA-urile, care pot oferi o mai mare predictibilitate atât producătorilor, cât și consumatorilor.
Pentru EDP, România rămâne o piață relevantă. Suntem prezenți aici din 2009 și avem astăzi un portofoliu de 570 MW instalați, în principal eolian și solar. Experiența acumulată ne oferă o perspectivă pe termen lung asupra pieței și asupra potențialului său de creștere.
- Ce proiecte majore de investiții aveți în derulare sau planificate pentru perioada următoare? Ce capacități de energie vor livra pe piață?
- Continuăm să analizăm și să dezvoltăm oportunități de investiții în România, cu un interes important pentru energia solară, dar și pentru alte soluții care pot contribui la flexibilitatea sistemului energetic.
Un exemplu recent este centrala fotovoltaică Albina, în apropiere de Timișoara, care a devenit operațională în 2025. Este cea mai mare centrală fotovoltaică de tip utility-scale a EDP din România, cu o capacitate instalată de 60 MWp și o producție estimată de aproximativ 67 GWh anual.
În ceea ce privește proiectele aflate în dezvoltare, preferăm să comunicăm capacitățile și calendarele de construcție atunci când proiectele ating un nivel suficient de maturitate și există vizibilitate asupra etapelor esențiale - autorizare, racordare, contractare și decizia finală de investiție.
Ceea ce putem spune este că România continuă să facă parte din perspectiva noastră de dezvoltare în Europa și vedem oportunități pentru noi capacități regenerabile, inclusiv prin combinarea producției cu soluții de stocare și flexibilitate.
- Cum evaluați cadrul legislativ și de reglementare din România pentru sectorul energiei verzi? Ce modificări ar putea stimula suplimentar dezvoltarea proiectelor regenerabile?
- În ultimii ani au existat evoluții importante, iar introducerea unor mecanisme care cresc predictibilitatea investițiilor reprezintă un semnal pozitiv pentru piață. Pentru un investitor pe termen lung, însă, elementul esențial rămâne stabilitatea și predictibilitatea cadrului de reglementare.
Proiectele regenerabile presupun investiții semnificative și perioade lungi de dezvoltare și operare. De aceea, schimbările frecvente sau lipsa de claritate în aplicarea unor reglementări pot afecta ritmul investițiilor.
Cred că există câteva direcții în care România poate continua să progreseze: simplificarea și digitalizarea proceselor de autorizare, o mai bună coordonare între instituțiile implicate, creșterea transparenței privind capacitatea disponibilă în rețea și accelerarea investițiilor în infrastructura de transport și distribuție.
În plus, este important să existe un cadru adecvat pentru dezvoltarea stocării și a soluțiilor de flexibilitate. Pe măsură ce ponderea regenerabilelor crește, acestea devin esențiale pentru funcționarea eficientă și sigură a sistemului.
- Ce obiective strategice are compania dumneavoastră pe termen mediu și lung în ceea ce privește extinderea portofoliului de producție din surse regenerabile?
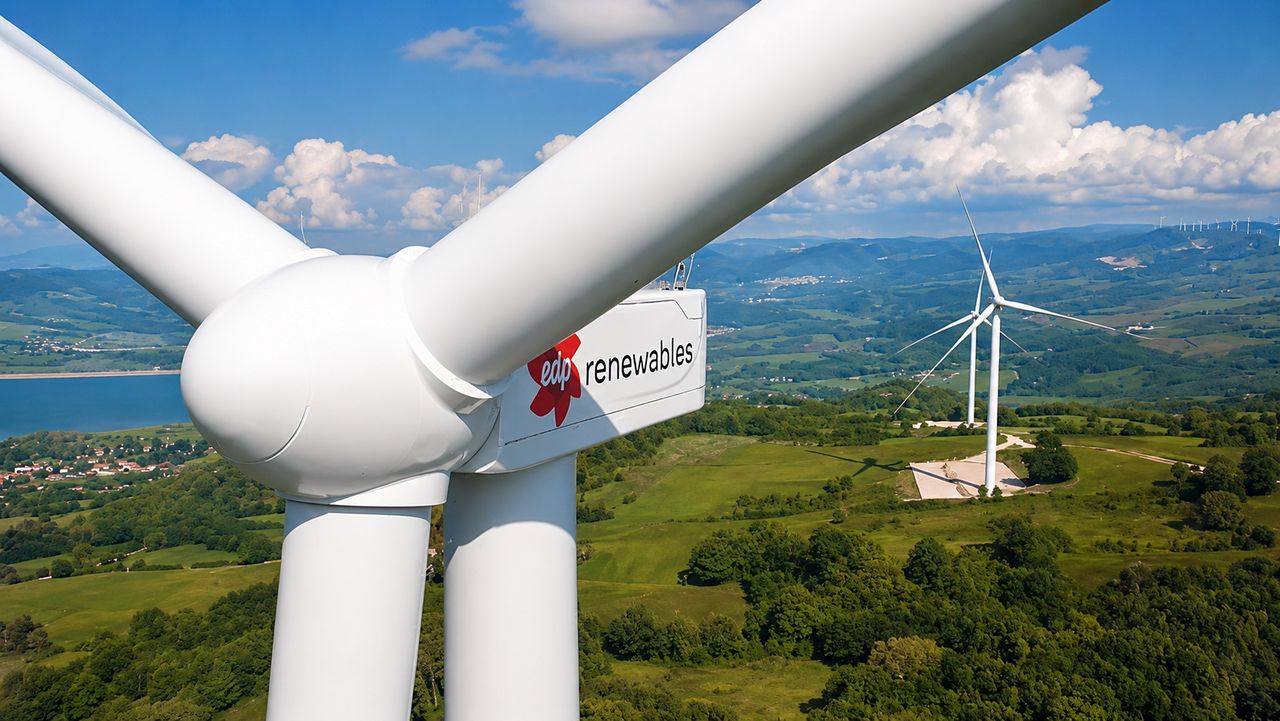
- Strategia EDP la nivel global are în centru electrificarea și tranziția energetică, iar energia regenerabilă și rețelele reprezintă principalele direcții de investiție.
Pentru perioada 2026-2028, Grupul EDP intenționează să adauge aproximativ 5 GW de noi capacități regenerabile la nivel global. O parte importantă a noilor investiții va fi orientată către solar și soluții de stocare, alături de proiecte eoliene.
În România, obiectivul nostru este să continuăm dezvoltarea unui portofoliu competitiv și sustenabil, bazat pe proiecte de calitate și pe o abordare disciplinată a investițiilor. Nu urmărim doar creșterea capacității instalate, ci și modul în care aceasta se integrează în sistem și răspunde nevoilor reale ale pieței.
Pe termen mai lung, vedem un sistem energetic în care producția regenerabilă, stocarea, flexibilitatea și electrificarea consumului vor funcționa din ce în ce mai integrat.
- Care sunt cele mai mari provocări întâmpinate în dezvoltarea proiectelor, din punct de vedere tehnic, financiar sau birocratic?
- Una dintre principalele provocări este accesul la rețea. Ritmul foarte rapid de dezvoltare a proiectelor regenerabile trebuie susținut de investiții corespunzătoare în infrastructura energetică și de mecanisme care să permită utilizarea cât mai eficientă a capacității existente.
A doua provocare este durata și complexitatea proceselor de autorizare. Un proiect regenerabil presupune interacțiunea cu numeroase instituții și parcurgerea mai multor etape administrative, iar predictibilitatea calendarului este foarte importantă pentru investitori.
Din punct de vedere financiar, industria a trecut printr-o perioadă cu costuri mai ridicate ale capitalului, volatilitate a prețurilor și presiuni asupra lanțurilor de aprovizionare. În acest context, disciplina investițională și contractarea pe termen lung devin cu atât mai importante.
În același timp, aceste provocări creează și oportunități. De exemplu, limitările de rețea accelerează interesul pentru stocare, hibridizare și utilizarea mai eficientă a punctelor de racordare existente.
- Cum colaborați cu sectorul construcțiilor și cu antreprenorii generali în realizarea centralelor sau parcurilor regenerabile? Observați o evoluție în calitatea și specializarea acestor servicii?
- Sectorul construcțiilor este un partener esențial pentru industria regenerabilă. Realizarea unui parc eolian sau fotovoltaic presupune competențe diverse - de la lucrări civile și electrice până la infrastructură de racordare, logistică și managementul unor proiecte complexe.
Observăm o profesionalizare a pieței și o creștere a experienței locale. Companiile care au participat la mai multe generații de proiecte regenerabile au acumulat competențe tehnice importante, iar acest lucru contribuie la creșterea calității și eficienței execuției.
Pentru noi, criteriile de selecție nu se limitează însă la cost. Sunt foarte importante standardele de sănătate și securitate, calitatea execuției, respectarea termenelor, performanța de mediu și capacitatea partenerilor de a lucra conform standardelor unui grup internațional.
Pe măsură ce proiectele devin mai sofisticate - de exemplu prin integrarea sistemelor de stocare sau prin hibridizarea mai multor tehnologii - va crește și cererea pentru competențe specializate. Vedem aici o oportunitate importantă pentru industria locală.
- Ce impact considerați că va avea tranziția energetică asupra pieței imobiliare și de construcții, în special în ceea ce privește cerințele de eficiență energetică și integrarea surselor regenerabile?
- Impactul va fi semnificativ, pentru că tranziția energetică nu se rezumă la modul în care producem electricitatea. Ea schimbă și modul în care clădirile consumă, produc, stochează și gestionează energia.
Cred că eficiența energetică va deveni tot mai mult un criteriu economic, nu doar unul de conformare. Clădirile eficiente au costuri de operare mai mici, sunt mai atractive pentru chiriași și investitori și sunt mai bine pregătite pentru standardele viitoare.
În paralel, vom vedea o integrare tot mai mare a producției locale de energie solară, a pompelor de căldură, a infrastructurii pentru mobilitate electrică, a sistemelor de stocare și a soluțiilor digitale de management al consumului.
Pentru sectorul construcțiilor, aceasta înseamnă o schimbare importantă de perspectivă: energia va trebui gândită încă din faza de proiectare a unei clădiri, nu adăugată ulterior ca o componentă separată.
Pe termen lung, cred că vom trece de la conceptul de clădire eficientă energetic la cel de clădire activă și flexibilă - capabilă să producă energie, să își optimizeze consumul și să interacționeze inteligent cu rețeaua. Această evoluție va crea noi oportunități atât pentru sectorul energetic, cât și pentru industria construcțiilor.


