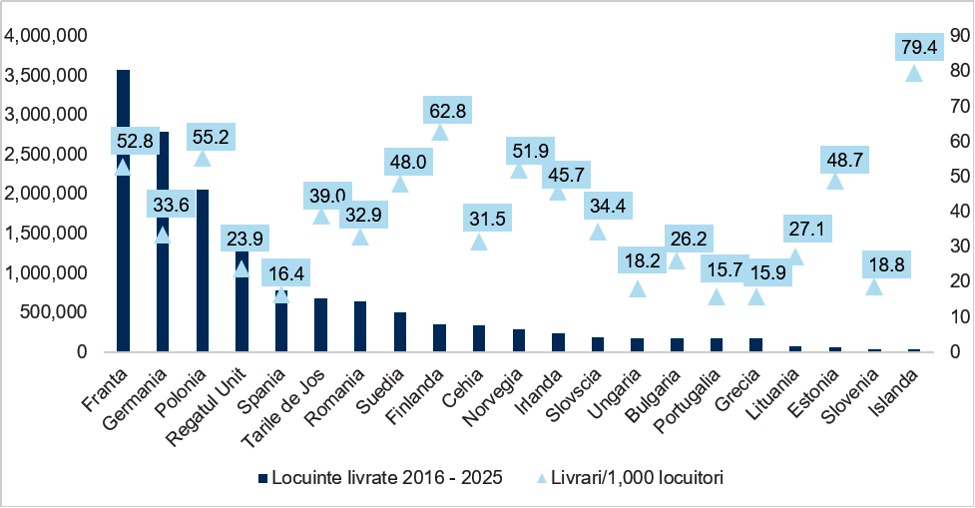
 Mai mult de 636.000 de locuințe au fost finalizate în România în perioada 2016-2025, echivalentul a aproape 33 de locuințe noi la 1.000 de locuitori, potrivit unei analize realizate pe baza datelor privind construcțiile rezidențiale din ultimii zece ani. Din perspectiva numărului de locuințe livrate raportat la populație, România se situează aproape de Germania, Slovacia și Cehia și peste o serie de piețe europene precum Ungaria, Spania, Portugalia sau Marea Britanie.
În România au fost finalizate 32,9 locuințe/1.000 de locuitori în perioada analizată, comparativ cu 33,6 în Germania, 34,4 în Slovacia și 31,5 în Cehia.
Intensitatea dezvoltării rezidențiale a fost semnificativ mai ridicată în Polonia, unde au fost livrate 55,2 locuințe la 1.000 de locuitori, în Franța (52,8), Finlanda (62,8), și Țările de Jos (39).
La polul opus, indicatorul a ajuns la 26,2 locuințe la 1.000 de locuitori în Bulgaria, 23,9 în Marea Britanie, 18,2 în Ungaria, 16,4 în Spania și 15,7 în Portugalia.
În termeni absoluți, în România au fost finalizate 636.310 locuințe între 2016 și 2025 conform datelor Institutului Național de Statistică. Livrările anuale au crescut de la 52.200 unități în 2016 până la un maxim de 73.300 de unități în 2022, după care piața a intrat pe o traiectorie descendentă cu 71.000 de locuințe finalizate în 2023, 61.000 în 2024 și 59.000 în 2025.
Astfel, volumul livrărilor din 2025 a fost cu aproximativ 19,5% sub vârful din 2022, dar a cu 13% peste nivelul înregistrat în 2016.
Diferențele sunt și mai vizibile atunci când analiza este mutată la nivelul marilor orașe din România (cele cu mai mult de 100.000 de locuitori).
București rămâne detașat cea mai mare piață rezidențială din țară din perspectiva volumului, cu 93.850 de locuințe finalizate în perioada 2016-2025, față de 25.200 în Cluj-Napoca și 22.300 în Brașov.
Raportarea la populație schimbă însă semnificativ ierarhia. Brașov conduce clasamentul marilor orașe analizate, cu 94 de locuințe finalizate la 1.000 de locuitori în ultimul deceniu, fiind urmat de Cluj-Napoca, cu 88/1.000 de locuitori. Sibiu înregistrează 61,8 locuințe/1.000 de locuitori, Oradea 58,1, iar București 52,5. Timișoara se situează aproape de Capitală, cu 50,1 locuințe/1.000 de locuitori.
Mai jos în clasament se află Constanța, cu 43,2 locuințe/1.000 de locuitori, Iași, cu 38,8, Târgu Mureș, cu 36,1, și Craiova, cu 32,2. La polul opus, Ploiești a înregistrat doar 8,1 locuințe finalizate/1.000 de locuitori, Brăila 10,2, Baia Mare 11, iar Buzău 11,5.
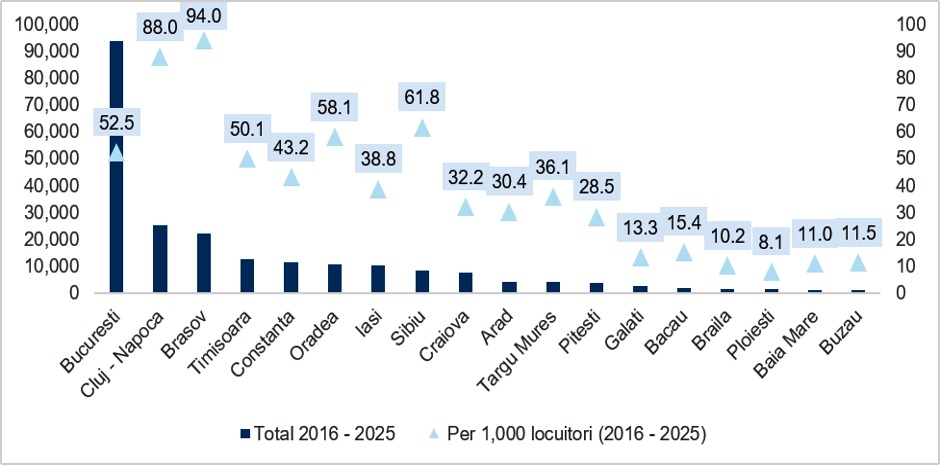
Datele evidențiază astfel o piață rezidențială puternic polarizată, în care dimensiunea orașului nu se traduce automat într-un ritm proporțional mai ridicat de dezvoltare.
Datele recente arată, de asemenea, că România a depășit vârful ciclului de livrări rezidențiale consemnat în prima parte a acestui deceniu. După maximul de 73.300 de locuințe finalizate în 2022, livrările la nivel național au scăzut cu 3,2% în 2023, cu încă 14,1% în 2024 și cu 3,1% în 2025.
Această tendință este vizibilă și în cele mai importante piețe regionale. În București au fost finalizate 9.361 de locuințe în 2025, în scădere cu aproximativ 32% comparativ cu maximul de 13.834 de unități atins în 2023. Cu toate acestea, livrările din 2025 au fost cu aproape 144% peste cele 3.838 de locuințe finalizate în 2016.
Corecția față de maximele ultimului deceniu a fost și mai pronunțată în anumite centre regionale. Cluj-Napoca a înregistrat 957 de locuințe finalizate în 2025, față de maximul de 4.175 din 2019, în timp ce în Brașov au fost livrate 1.283 de unități, comparativ cu 3.098 în 2020. Timișoara a ajuns la 793 de locuințe în 2025, față de 1.787 în 2021, iar Iași la 780, comparativ cu 1.908 în 2019.
Vlad Săftoiu, Head of Research Cushman & Wakefield Echinox: „România continuă să aibă poli rezidențiali puternici, iar evoluția ultimului deceniu confirmă atractivitatea marilor centre urbane și capacitatea acestora de a susține dezvoltarea de noi proiecte. Chiar dacă ritmul livrărilor s-a temperat în ultimii ani, cererea și dezvoltarea economică pot continua să genereze oportunități pentru piața rezidențială. În același timp, diferențele dintre orașe devin tot mai evidente, atât din perspectiva volumului de locuințe construite, cât și a intensității dezvoltării raportate la populație. Intrăm astfel într-o etapă în care locația, accesibilitatea, infrastructura și adaptarea produsului la profilul și puterea de cumpărare ale potențialilor clienți vor avea un rol tot mai important. Credem că proiectele bine poziționate, dezvoltate în piețe cu fundamente economice solide și calibrate corect la nevoile cumpărătorilor vor continua să aibă perspective bune, chiar și într-un context în care dezvoltatorii devin mai prudenți”.