
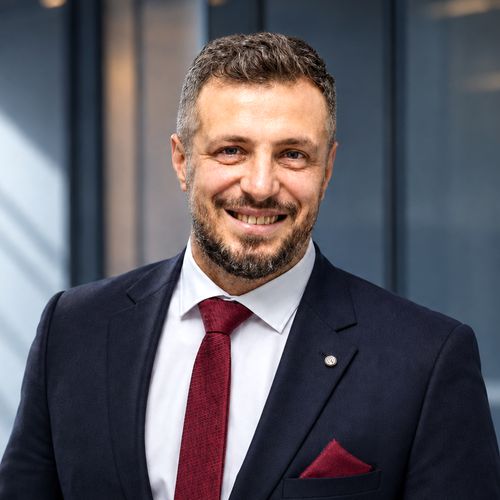
 Piața investițiilor energetice din România intră într-o etapă în care accesul la capital nu mai este determinat doar de existența unei scheme de sprijin, ci de capacitatea proiectelor de a demonstra că pot fi construite, racordate și operate profitabil. Pe măsură ce portofoliile de regenerabile și stocare se extind, diferența dintre proiectele aflate formal în dezvoltare și cele cu adevărat bancabile devine tot mai importantă pentru investitori, bănci și dezvoltatori. În același timp, tranziția energetică începe să se conecteze direct cu noi categorii de consum: centre de date, industrie electrificată, agricultură în medii controlate și infrastructură pentru mobilitate. Această schimbare mută accentul de la simpla producție de energie către integrarea acesteia în modele economice capabile să genereze valoare adăugată. Într-un asemenea cadru, fondurile europene și ajutoarele de stat rămân relevante, dar capacitatea proiectelor de a mobiliza finanțare bancară și capital privat va cântări tot mai mult. Pentru TDP Partners, care indică o contribuție la atragerea unor finanțări aprobate de peste un miliard de euro în aproape două decenii de activitate, următoarea etapă presupune extinderea de la consultanța financiară către evaluarea completă a investiției, dezvoltarea de proiecte și modelarea riscului. Ionuț Rapotan, CEO al TDP Partners, explică de ce racordarea, structura veniturilor și disciplina financiară devin criterii decisive într-o piață în care capitalul există, dar selectează mult mai riguros proiectele.
- Cum a evoluat compania în ultimii ani și cum ați defini poziționarea actuală a TDP Partners pe piața de consultanță din România? Care sunt principalele direcții de dezvoltare pentru perioada următoare?
- TDP țintește să devină prima opțiune pentru investitorii străini care vor să dezvolte în România proiecte în domeniul producției și stocării energiei regenerabile și al biocombustibililor. De asemenea, ne propunem să devenim consultanți și dezvoltatori pentru realizarea de centre de date (POWERTODATA) și pentru producția alimentară în spații protejate (POWERTOFOOD). Orice investitor care caută în România să dezvolte un proiect de la zero, să achiziționeze un proiect în anumite stadii de dezvoltare, să își finanțeze proiectele din portofoliu sau să construiască și să opereze proiecte poate apela la serviciile noastre. Acoperim tot ciclul de dezvoltare a unui proiect prin consultanță financiară, consultanță tehnică, reprezentarea în relația cu autoritățile și gestionarea proiectului pentru construcție și implementare. Suntem unul dintre principalii consultanți din România pentru finanțarea investițiilor în energie și tranziție verde. În aproape 20 de ani de activitate am contribuit la atragerea a peste un miliard de euro în finanțări aprobate și am construit o poziție puternică în domenii precum stocarea energiei, producția de energie regenerabilă și hidrogenul. Astăzi avem aproximativ 38% din proiectele BESS finanțate prin schemele naționale, 20% din proiectele de producție de energie verde și am fost implicați în 16% din proiectele de hidrogen finanțate prin PNRR.
În ultimii ani, însă, TDP a evoluat dincolo de consultanța clasică de finanțare. Piața s-a schimbat, iar întrebarea principală nu mai este doar dacă un proiect poate obține o finanțare nerambursabilă sau o finanțare bancară, ci dacă poate genera randamentul așteptat și poate fi finanțat în condițiile unei piețe mult mai volatile. De aceea, combinăm finanțarea cu strategia, modelarea financiară, analiza pieței de energie și analiza aprofundată a proiectului. Obiectivul nostru este să transformăm proiectele în investiții bancabile și să ajutăm capitalul să ia decizii mai bune. Următorul pas este să avem un rol mai activ în întregul ciclu al investiției. Dezvoltăm un portofoliu de proiecte regenerabile pentru investitori, extindem zona de analiză aprofundată a proiectelor și accelerăm dezvoltarea Financial Compass, platforma noastră de modelare financiară și analiză de risc. Ambiția este ca aceasta să devină un reper pentru evaluarea proiectelor energetice în Europa Centrală și de Est. În același timp, privim dincolo de producția clasică de energie. Următoarea etapă a tranziției energetice va fi despre integrarea energiei cu activități economice care creează valoare adăugată. Vedem oportunități în infrastructura pentru inteligență artificială, industrie, agricultură în medii controlate și alte sectoare cu un consum energetic important. Energia începe să devină infrastructura în jurul căreia se construiesc noi modele industriale.
- Cum evaluați apetitul investițional al companiilor din România și ce tipuri de proiecte considerați că au, în acest moment, cele mai bune perspective de finanțare și implementare?
- Apetitul investițional există, dar este mult mai selectiv decât în urmă cu doi sau trei ani. Capitalul nu a dispărut, însă investitorii sunt mai atenți la calitatea proiectului, la racordare, la structura veniturilor și la riscul de execuție. Vedem mai puține decizii bazate exclusiv pe perspectiva creșterii pieței și mult mai multă disciplină investițională. În energie, cele mai bune perspective le au în prezent proiectele care combină mai multe surse de valoare. Un proiect solar sau eolian expus integral pieței este mai dificil de finanțat decât unul care are un CfD, un PPA, stocare sau o componentă relevantă de autoconsum. La fel, un proiect BESS nu mai poate fi evaluat doar pe baza veniturilor istorice din arbitraj. Trebuie analizate serviciile de sistem, evoluția diferențelor de preț, degradarea bateriei, canibalizarea veniturilor și momentul în care piața începe să se satureze.
Vedem un interes foarte mare pentru stocare, inclusiv în contextul noii scheme de sprijin pentru sisteme BESS independente, care urmărește instalarea a minimum 2.174 MWh. În paralel, autoconsumul rămâne foarte atractiv pentru industrie și agricultură, pentru că reduce expunerea la prețul energiei și poate avea o logică economică independentă de evoluția pieței spot. De exemplu, numai schema AFIR lansată în 2026 a avut o alocare de 265 milioane de euro pentru capacități solare destinate autoconsumului. Aș spune că proiectele cu cele mai bune perspective sunt cele în care energia nu este scopul final, ci o componentă a unui model economic mai larg. Acolo unde energia ieftină, flexibilitatea și consumul pot fi optimizate împreună, randamentele devin mai robuste.
- Din experiența dumneavoastră, care sunt principalele dificultăți pe care le întâmpină investitorii atunci când încearcă să transforme un proiect fezabil tehnic într-unul bancabil? Ce ar trebui pregătit mai bine încă din fazele inițiale?
- Cea mai frecventă confuzie este între un proiect care poate fi construit și unul care poate fi finanțat. Faptul că există teren, autorizații și o soluție tehnică nu înseamnă automat că există și un proiect bancabil. Prima problemă este predictibilitatea veniturilor. Băncile și investitorii vor să înțeleagă cât de previzibil este fluxul de numerar, nu doar cât de mare poate fi acesta într-un scenariu optimist. Aici intervin structura PPA, expunerea la piață, prețul efectiv obținut pentru energia produsă, costul dezechilibrelor, limitările de producție și, în cazul bateriilor, combinația dintre arbitraj și servicii de sistem.
A doua problemă este racordarea. În România, aceasta a devenit una dintre principalele surse de risc. Capacitatea disponibilă nu este echivalentă cu o conexiune sigură, iar costurile de întărire și termenele pot schimba complet economia unui proiect. Modificările recente ale ANRE, inclusiv creșterea garanțiilor și introducerea unui sistem mai strict de alocare a capacității, arată tocmai încercarea de a elimina proiectele speculative și de a le prioritiza pe cele care au capacitatea reală de a fi implementate.
În al treilea rând, multe proiecte intră prea târziu în modelarea financiară serioasă. Modelul financiar ar trebui să existe înainte de decizia finală asupra configurației tehnice, nu după. El trebuie să testeze scenarii de preț, costuri, grad de îndatorare, întârzieri, producție, degradare și venituri. Un proiect bine pregătit încă de la început trebuie să lege patru lucruri: soluția tehnică, racordarea, structura veniturilor și structura finanțării. Dacă acestea sunt dezvoltate separat, problemele apar aproape întotdeauna mai târziu și sunt mult mai scumpe.
- Ce tendințe observați în ceea ce privește investițiile în producția proprie de energie regenerabilă, stocare, eficiență energetică și reducerea emisiilor de CO2? În ce măsură aceste investiții vor genera, în următorii ani, oportunități și pentru sectorul construcțiilor?
- Vedem o schimbare importantă de logică. Companiile nu mai investesc în energie regenerabilă doar pentru ESG sau pentru reducerea facturii. Energia începe să fie tratată ca un factor de competitivitate industrială. Autoconsumul este probabil cea mai clară tendință. Companiile vor să își reducă expunerea la volatilitatea pieței și să aibă mai mult control asupra costului energiei. Din acest motiv, proiectele fotovoltaice sunt din ce în ce mai des evaluate împreună cu baterii, managementul consumului și măsuri de eficiență energetică. Stocarea va deveni o componentă mult mai importantă. Pe măsură ce crește capacitatea solară, valoarea energiei produse la prânz scade, iar diferența dintre orele cu exces și cele cu deficit devine mai importantă. BESS permite mutarea energiei în timp, dar și participarea la piețele de echilibrare și servicii de sistem.
Pentru sectorul construcțiilor, efectul va fi semnificativ. Nu vorbim doar despre parcuri fotovoltaice sau eoliene. Tranziția energetică generează investiții în stații și linii electrice, sisteme de stocare, clădiri eficiente energetic, infrastructură industrială, centre de date, stații de încărcare, sisteme de management energetic și modernizarea fabricilor. Comisia Europeană subliniază în continuare nevoia României de investiții importante în rețea, flexibilitate, eficiență energetică și decarbonizarea industriei. Din această perspectivă, construcțiile vor fi unul dintre principalii beneficiari indirecți ai tranziției energetice.
- Cât de competitivă este România în prezent în atragerea investitorilor comparativ cu alte piețe din Europa Centrală și de Est? Care sunt avantajele sale și unde considerați că persistă principalele vulnerabilități?
- România este probabil una dintre piețele cu cel mai mare potențial din regiune, dar nu este una dintre cele mai simple piețe. Din punctul de vedere al poziționării pe harta investițiilor, unul dintre cele mai importante evenimente așteptate în următoarele 6-9 luni este aderarea României la OCDE. Aceasta poate îmbunătăți percepția de risc asupra României și poate facilita accesul la categorii de capital care diferențiază, în politicile lor interne de investiții, între jurisdicții OCDE și non-OCDE. Este relevant mai ales pentru fondurile instituționale, fondurile de pensii, asigurători și marii administratori de active. La nivel global, aceste categorii de investitori administrează active de ordinul a 150 de trilioane de euro. De exemplu, statele OCDE concentrează cea mai mare parte a activelor fondurilor de pensii la nivel global. Cele 38 de state membre concentrează aproximativ 20% din populația lumii și 50% din PIB-ul mondial. Aderarea nu înseamnă că acest capital va veni automat în România, dar poate elimina o barieră de eligibilitate sau de percepție pentru o parte dintre investitorii instituționali.
Din punctul de vedere al energiei regenerabile, avantajul nu vine doar din resurse. Soare și vânt există în multe țări. România oferă însă un mix energetic diversificat, o piață suficient de mare, costuri încă competitive, acces la finanțări europene și o nevoie foarte mare de investiții în producție, rețele și infrastructură. În plus, poziția geografică îi oferă un rol relevant între Europa Centrală, Balcani, Moldova și Ucraina.
Există însă și vulnerabilități clare, iar rețeaua este una dintre ele. Autorizarea rămâne dificilă, iar predictibilitatea reglementării trebuie îmbunătățită. Comisia Europeană identifică explicit incertitudinea de reglementare, dificultățile de autorizare, regulile de utilizare a terenurilor și nevoia de investiții în flexibilitatea sistemului ca bariere pentru dezvoltarea regenerabilelor în România. Cred însă că tocmai această combinație face piața interesantă. În piețele foarte mature, riscul este mai mic, dar și oportunitățile de creare a valorii sunt mai reduse.
În România există încă diferențe foarte mari între proiecte. Un investitor care înțelege rețeaua, piața și execuția locală poate identifica active foarte bune acolo unde un investitor mai puțin familiarizat cu piața vede doar risc. România trece printr-un proces de reevaluare. Nu se reevaluează doar activele, ci și ipotezele după care capitalul ia decizii. Pentru investitorii care lucrează cu scenarii și înțeleg execuția locală, acesta poate fi unul dintre cele mai interesante momente ale pieței energetice românești.
- Observați un interes mai ridicat al investitorilor pentru achiziții, parteneriate sau consolidări în domeniile energiei, industriei și construcțiilor? Ce tip de active sau companii considerați că vor deveni mai atractive pentru capital în perioada următoare?
- Schimbarea legislației în energie a accelerat foarte mult activitatea de achiziții. Există capital de achiziții de miliarde de euro care caută proiecte care au deja conexiunea la rețea securizată și pot livra în rețea energie în 2027-2028. Sunt multe proiecte disponibile la vânzare pe piață, dar vedem o schimbare clară în ceea ce cumpără investitorii. În perioada precedentă, foarte mult capital urmărea MW instalați sau proiecte aflate cât mai devreme în dezvoltare. Astăzi, valoarea se mută spre active cu un grad ridicat de certitudine. Un proiect cu racordare solidă, teren securizat, autorizații avansate și o strategie credibilă de monetizare poate avea o valoare disproporționat mai mare față de un proiect aparent similar, dar cu riscuri nerezolvate. Din acest motiv, cred că vom vedea consolidare și o separare tot mai clară între proiectele dezvoltate pentru a fi vândute și cele dezvoltate pentru a fi efectiv construite.
În regenerabile, investitorii vor urmări proiecte mature, portofolii care permit economii de scară și active care pot integra BESS. În stocare, vor conta foarte mult punctul de racordare, flexibilitatea configurației și momentul intrării pe piață. În industrie, vor deveni atractive companiile care au acces la infrastructură, energie și capacitatea de a integra decarbonizarea în modelul de afaceri. Iar în construcții cred că vor beneficia companiile care pot livra nu doar execuție, ci soluții integrate pentru infrastructură energetică, EPC, automatizare și eficiență.
- Privind spre intervalul 2027-2030, care considerați că vor fi principalii factori care vor susține investițiile din România? Ce rol vor avea tranziția energetică, fondurile europene, ajutoarele de stat și capitalul privat?
- Cred că perioada 2027-2030 va marca o schimbare fundamentală. Până acum, fondurile europene și ajutoarele de stat au avut un rol foarte important în declanșarea investițiilor. În următoarea etapă, ele vor rămâne relevante, dar nu vor mai putea fi factorul unic. Principalul factor va fi nevoia de modernizare a economiei. România are nevoie, în același timp, de noi capacități de producție, de rețele mai puternice, de stocare, de infrastructură industrială și de electrificarea economiei. Aceste investiții nu mai răspund doar obiectivelor climatice, ci devin esențiale pentru competitivitatea economiei și securitatea energetică. Fondurile europene și ajutoarele de stat vor avea rolul de a reduce riscul în sectoarele în care piața nu poate susține încă singură investiția. Dar adevărata scalare va veni din capital privat și finanțare bancară. Pentru fiecare euro de ajutor public va trebui să mobilizăm mai mulți euro de capital privat. În energie, vom vedea investiții în regenerabile, BESS, rețele și flexibilitate. În paralel, însă, va deveni tot mai importantă crearea unei cereri noi de energie. Centrele de date, electrificarea industriei, mobilitatea electrică, hidrogenul în anumite aplicații și dezvoltarea unor noi capacități industriale pot schimba fundamental piața. Dacă România reușește să lege oferta de energie de aceste noi centre de consum, tranziția energetică poate deveni nu doar un proces de decarbonizare, ci unul dintre principalele motoare ale industrializării în următorul deceniu.
